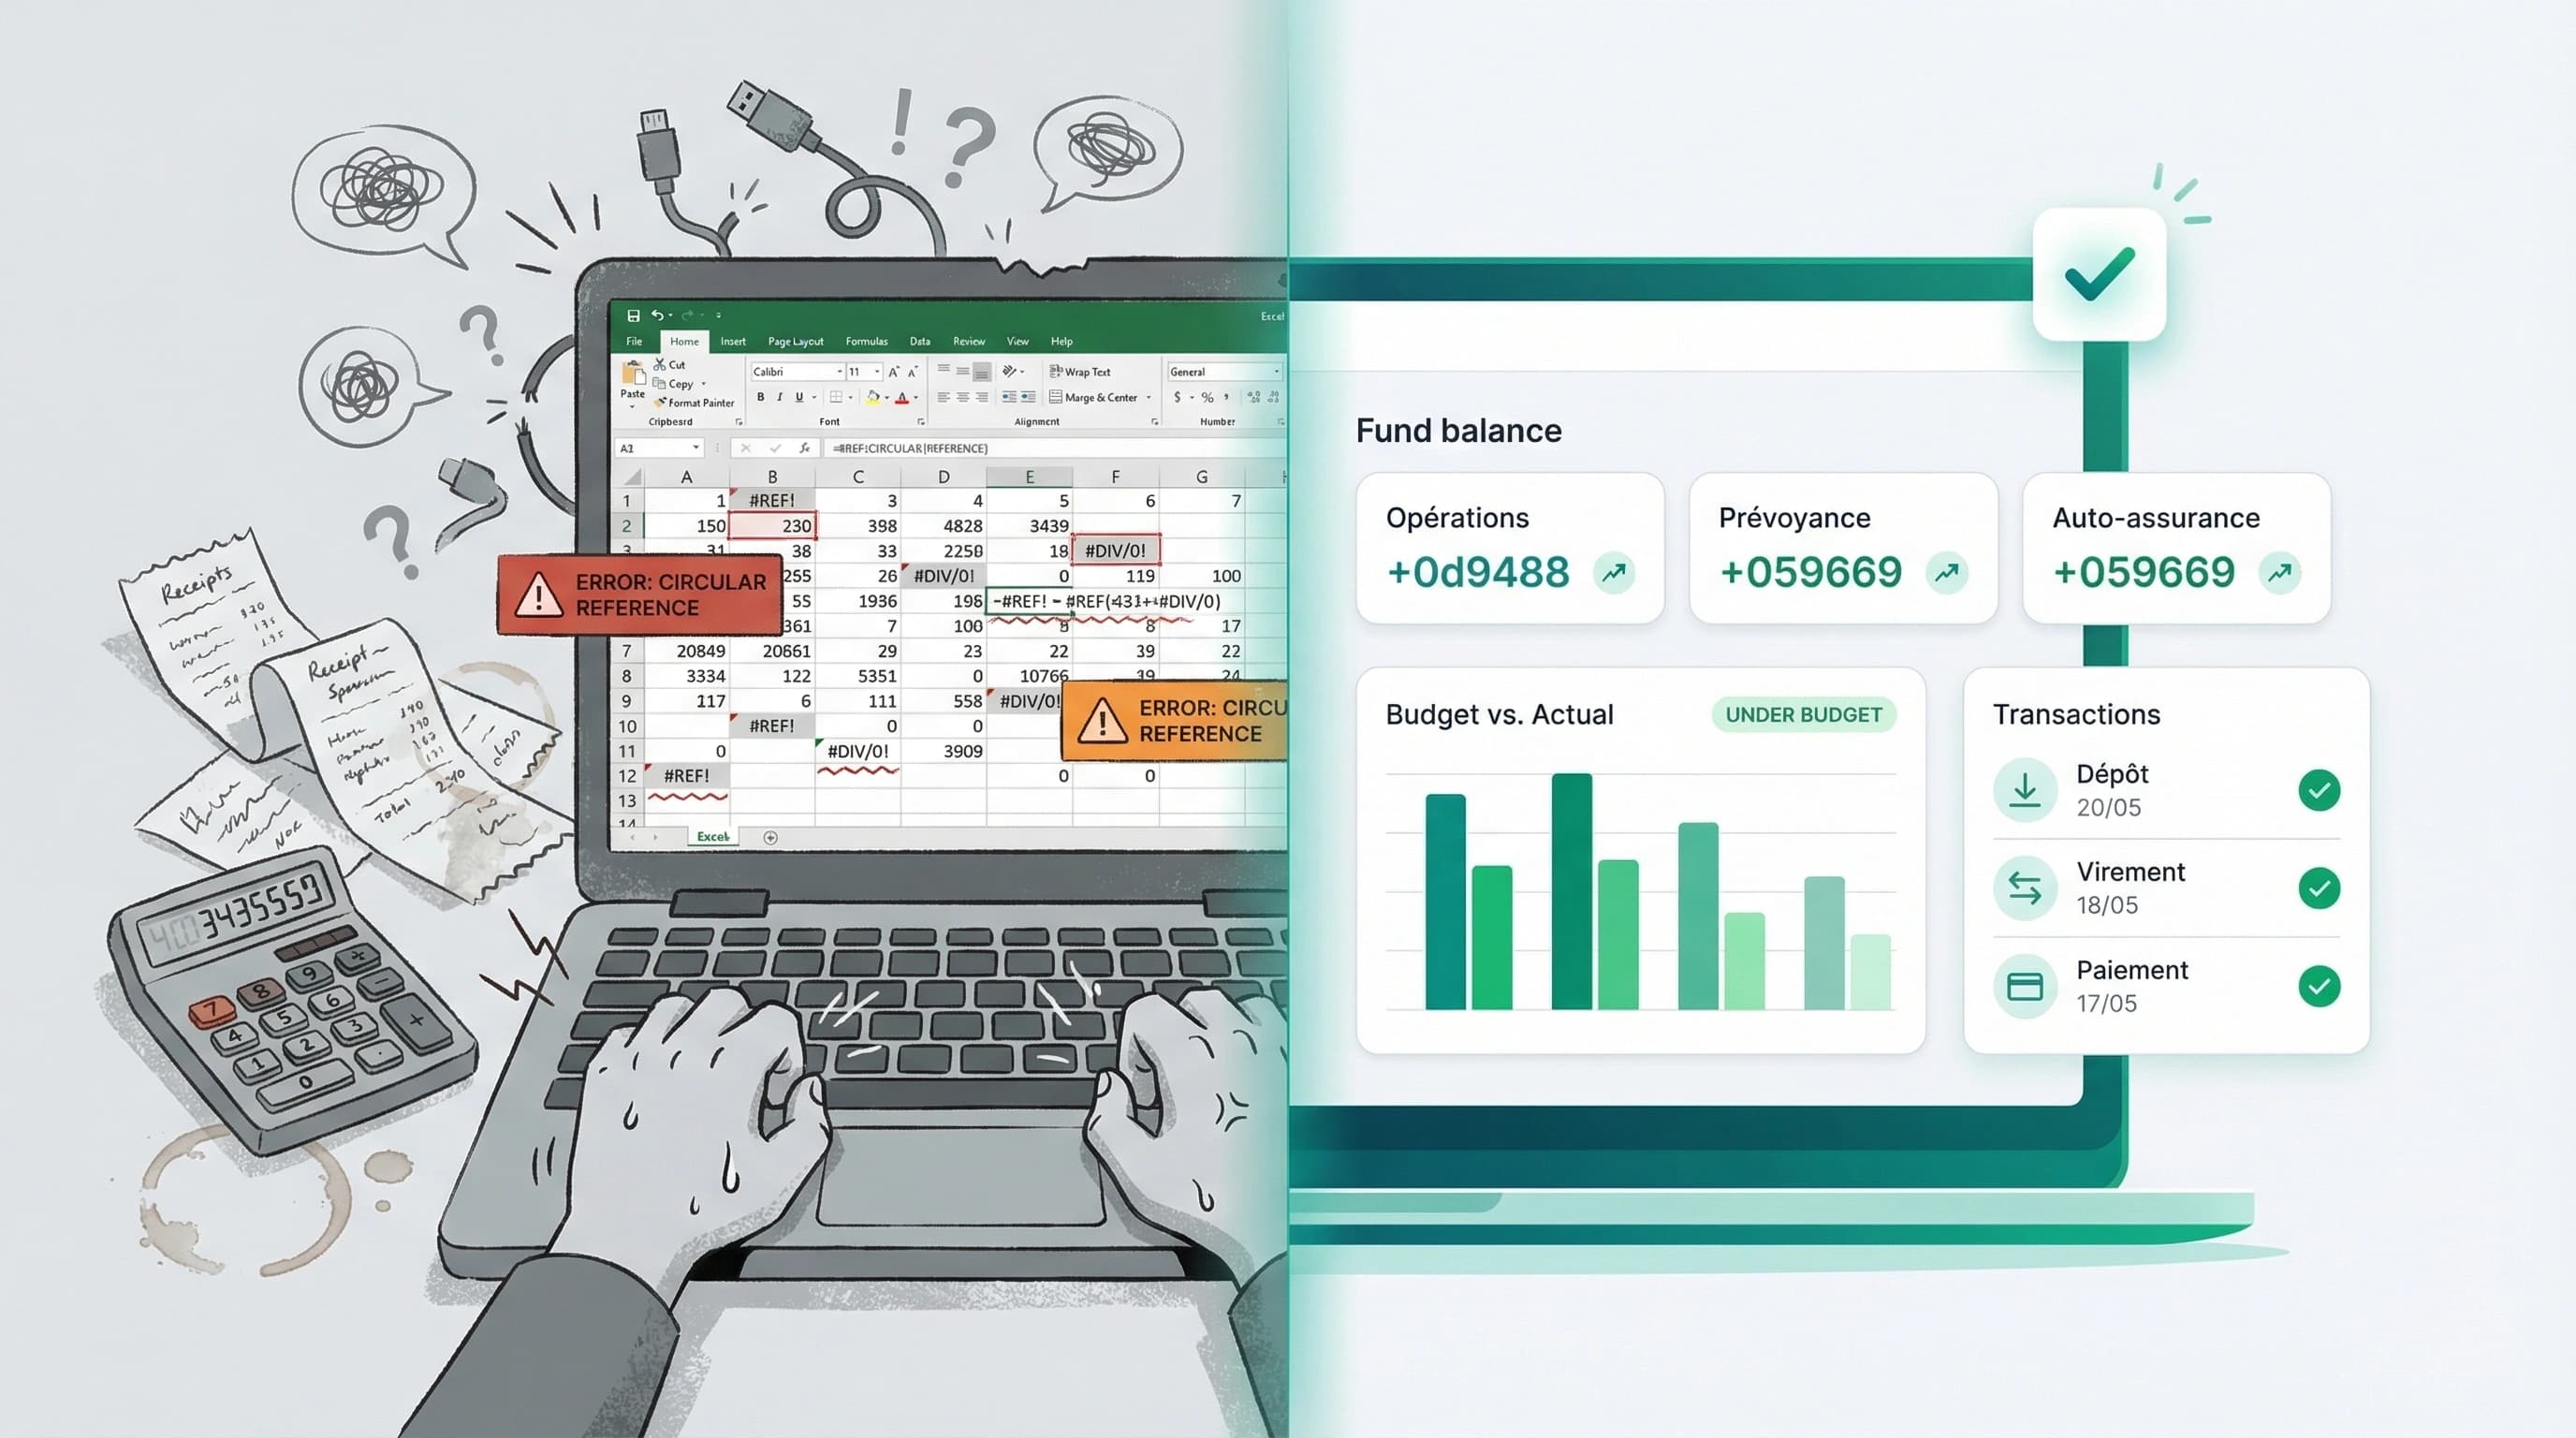
Vous êtes administrateur bénévole d'un syndicat de copropriété. Personne au CA n'a étudié en comptabilité. Pourtant, chaque mois, il faut savoir qui a payé ses charges, combien il reste dans le fonds de prévoyance, si le budget est respecté et si le déneigeur a été payé.
La plupart des syndicats autogérés font ça avec un fichier Excel que personne d'autre ne comprend. Quand le trésorier quitte le CA, le prochain hérite d'un tableur mystérieux avec des formules brisées.
CondoAide remplace ce tableur par quelque chose que tout le monde peut utiliser — sans formation, sans jargon comptable.
Pas de débits, pas de crédits — juste l'argent qui entre et qui sort
La philosophie est simple. Un administrateur de copropriété pense comme ceci :
- L'unité 204 a payé ses charges de mars.
- On a payé le déneigeur.
- On a transféré 2 000 $ au fonds de prévoyance.
- Est-ce qu'on est dans le budget? Qui n'a pas payé?
C'est exactement ce que CondoAide vous montre. Pas de grand livre, pas de balance de vérification, pas d'écriture de journal. Vous enregistrez une entrée d'argent ou une sortie d'argent. Le système fait le reste.
Derrière, chaque entrée et chaque sortie est rattachée à un fonds (opérations, prévoyance, auto-assurance), pour que votre comptable reçoive des données propres à la fin de l'année. Mais vous, vous ne voyez jamais la complexité.
Faut-il ventiler chaque dépôt par fonds, ou inscrire le total?
Réponse courte : il faut ventiler. Chaque somme reçue par un syndicat de copropriété devrait être répartie par fonds dans ses livres, même quand elle arrive en un seul dépôt, parce que la contribution des copropriétaires comprend des sommes destinées à des fonds distincts (art. 1071, 1071.1 et 1072 CCQ). La cotisation mensuelle se répartit entre le fonds d'exploitation, le fonds de prévoyance et le fonds d'auto-assurance selon le budget, et une cotisation spéciale va au fonds auquel elle est destinée. Le dépôt peut rester une seule ligne sur le relevé bancaire; ce sont les livres du syndicat qui doivent le répartir.
La question revient souvent chez les trésoriers bénévoles : quand un dépôt contient à la fois des cotisations mensuelles et une cotisation spéciale, faut-il ventiler chaque entrée, ou simplement inscrire le total?
Pourquoi une cotisation mensuelle n'est pas une seule somme
Chaque année, le conseil d'administration fixe, après consultation de l'assemblée, la contribution des copropriétaires aux charges communes, et cette contribution comprend à la fois les sommes nécessaires pour faire face aux charges de la copropriété et les sommes à verser au fonds de prévoyance et au fonds d'auto-assurance (art. 1072 CCQ). Un chèque de 400 $ contient donc déjà trois parts, dans les proportions prévues au budget.
Ces parts n'ont pas la même destination. Le fonds de prévoyance est « affecté uniquement » aux réparations majeures et au remplacement des parties communes, et il est la propriété du syndicat (art. 1071 CCQ). Le fonds d'auto-assurance sert au paiement des franchises et doit être « liquide et disponible à court terme » (art. 1071.1 CCQ). La charte comptable standardisée du Regroupement des gestionnaires et copropriétaires du Québec (RGCQ) suit la même logique : elle prévoit des comptes de revenus distincts pour les contributions régulières, les contributions au fonds de prévoyance, les contributions spéciales et la contribution au fonds d'assurances.
Un exemple : un dépôt de 1 150 $
Le 3 mars, le trésorier dépose trois chèques en une seule fois : les cotisations de mars des unités 101 et 102, à 400 $ chacune, et une cotisation spéciale de 350 $ de l'unité 101 destinée au fonds d'auto-assurance. Selon le budget, chaque cotisation mensuelle de 400 $ comprend 300 $ pour l'exploitation, 80 $ pour le fonds de prévoyance et 20 $ pour le fonds d'auto-assurance.
| Somme reçue | Exploitation | Prévoyance | Auto-assurance | Total |
|---|---|---|---|---|
| Cotisation de mars, unité 101 | 300 $ | 80 $ | 20 $ | 400 $ |
| Cotisation de mars, unité 102 | 300 $ | 80 $ | 20 $ | 400 $ |
| Cotisation spéciale, unité 101 | 0 $ | 0 $ | 350 $ | 350 $ |
| Dépôt du 3 mars | 600 $ | 160 $ | 390 $ | 1 150 $ |
Le relevé bancaire montre une seule ligne de 1 150 $. Les livres, eux, montrent trois choses : 600 $ de plus dans le fonds d'exploitation, 160 $ dans le fonds de prévoyance et 390 $ dans le fonds d'auto-assurance. Et chaque somme est attribuée à l'unité qui l'a payée.
Ce que le raccourci du total fait perdre
Inscrire 1 150 $ comme une seule entrée semble plus simple, mais plusieurs choses deviennent impossibles.
- Le solde du fonds de prévoyance. Personne ne peut dire ce que le fonds contient, alors que les sommes à y verser se fixent en tenant compte des montants qui y sont disponibles (art. 1071 CCQ).
- La trace de la cotisation spéciale. Rien ne montre que les 350 $ ont servi à la fin pour laquelle la cotisation spéciale a été décidée, après consultation de l'assemblée (art. 1072.1 CCQ).
- Les états financiers. Le modèle d'états financiers du RGCQ présente les résultats par fonds. Sans ventilation, votre comptable doit reconstruire l'année à partir des relevés.
- Les retards de paiement. Un total ne dit pas qui a payé. Or c'est ce qu'on vous demandera d'abord, pour un recouvrement comme pour une attestation.
Chaque dépôt, ou une fois par mois?
Le Code ne fixe pas la fréquence de la ventilation. Le plus simple à vérifier est de répartir chaque dépôt au moment de l'inscrire. Au minimum, faites-le chaque mois, pour que le solde de chaque fonds reste juste d'un relevé bancaire à l'autre.
Si tout arrive dans le compte d'exploitation, la part des autres fonds reste une somme due à ces fonds jusqu'au virement : c'est ce que la charte du RGCQ appelle les comptes « à recevoir interfonds » et « à payer interfonds ». Le virement régulier vers le compte ou le placement de chaque fonds évite que cette dette s'accumule, et le fonds de prévoyance doit de toute façon être en partie liquide, disponible à court terme, avec un capital garanti (art. 1071 CCQ).
Dans CondoAide, la part de chaque cotisation qui revient au fonds de prévoyance et au fonds d'auto-assurance est calculée à partir du budget. L'encaissement s'inscrit au fonds d'exploitation (« opérations » dans CondoAide) et s'attribue aux unités qu'il paie. La part des autres fonds se transfère ensuite par un virement entre fonds, qu'on fait habituellement une fois par mois, et le solde de chaque fonds se met à jour aussitôt. Une cotisation mensuelle et une cotisation spéciale reçues dans le même dépôt s'inscrivent comme deux entrées.
Ces pratiques décrivent une tenue de livres courante; elles ne remplacent pas les conseils de votre comptable, ni les exigences de votre déclaration de copropriété.
Ce que vous pouvez faire sur le plan gratuit
Les outils financiers de base sont disponibles pour tous les syndicats, incluant le plan gratuit. On croit que chaque copropriété mérite de voir clair dans ses finances, peu importe son budget logiciel.
Enregistrer les entrées et sorties. Charges communes reçues, fournisseurs payés, transferts entre fonds — un formulaire de 4 champs, pas 12. Choisissez le fonds (opérations, prévoyance, auto-assurance), le montant, la date et la catégorie. C'est fait.
Voir le solde de chaque fonds en temps réel. Le tableau de bord affiche trois chiffres : solde des opérations, solde du fonds de prévoyance, solde de l'auto-assurance. Cliquez sur un solde pour voir les transactions qui le composent. Chaque dollar est traçable.
Suivre les paiements par unité. Qui a payé, qui est en retard, combien chaque copropriétaire doit. La page de l'unité montre l'historique complet et le solde. Plus besoin de chercher dans un fichier Excel si le 302 a payé février.
Catégoriser les dépenses. Déneigement, assurances, entretien, administration — vos dépenses sont classées par catégorie. Le budget fixé par le conseil d'administration, après consultation de l'assemblée (art. 1072 al. 1 CCQ), est votre référence : CondoAide compare les dépenses réelles aux prévisions pour chaque poste.
Gérer les fournisseurs. Créez un répertoire de fournisseurs avec leurs coordonnées. Quand vous enregistrez un paiement, sélectionnez le fournisseur — l'historique se construit automatiquement. Vous savez combien vous avez payé à chaque fournisseur sur l'année.
Produire des états financiers en PDF. À la fin de l'année, générez un état des résultats et un bilan adapté aux copropriétés. Le document est prêt pour votre assemblée annuelle et pour votre comptable, si vous en avez un.
Et si vous voulez aller plus loin
Pour les syndicats qui veulent automatiser davantage, l'ajout Finances avancées (29 $/mois) débloque :
- L'importation CSV de relevés bancaires
- Le rapprochement bancaire assisté (matching automatique entre vos transactions et vos relevés)
- Le comparatif budget vs réel avec alertes de dépassement
- L'assistant de fin d'année avec liste de vérification guidée
Mais ces outils sont un bonus, pas un prérequis. Tout ce dont un petit syndicat a besoin pour tenir ses livres correctement est déjà dans le plan gratuit.
Conçu pour des bénévoles, pas pour des comptables
Chaque décision de design dans CondoAide répond à la même question : est-ce qu'un administrateur bénévole, qui n'a jamais ouvert QuickBooks, va comprendre ce qu'il voit?
Le vocabulaire est celui du quotidien. On dit « Entrée » au lieu de « Crédit ». « Sortie » au lieu de « Débit ». « Solde » au lieu de « Actif net ». Les écrans répondent à une seule question à la fois : le tableau de bord répond « Est-ce qu'on va bien? », la liste de transactions répond « Où est passé l'argent? », la page d'unité répond « Ce copropriétaire est-il à jour? ».
Si vous savez lire un relevé bancaire, vous savez utiliser CondoAide.
Pourquoi pas juste Excel?
Excel fonctionne — jusqu'à ce qu'il ne fonctionne plus. Voici ce qu'on voit régulièrement dans les syndicats autogérés :
Le fichier Excel du trésorier est sur son ordinateur personnel. Les autres administrateurs n'y ont pas accès. Quand un copropriétaire demande un relevé, il faut appeler le trésorier. Quand le trésorier quitte le CA, le fichier disparaît parfois avec lui.
Les formules se brisent. Un copier-coller malheureux et le solde du fonds de prévoyance est décalé de 4 000 $ sans que personne ne s'en rende compte pendant six mois.
Il n'y a pas de piste d'audit. Qui a enregistré cette transaction? Quand a-t-elle été modifiée? Impossible à dire dans un fichier Excel partagé par courriel.
CondoAide résout ces trois problèmes : les données sont en ligne (accessibles à tout le CA), les calculs sont automatiques (pas de formules à maintenir) et chaque modification est tracée (qui, quand, quoi).
Le bon outil pour les petites copropriétés
Les grandes tours de 200 unités ont un gestionnaire et un comptable. Ils n'ont pas besoin de CondoAide pour les finances. Mais les syndicats de 5 à 50 unités — ceux qui gèrent tout eux-mêmes avec des bénévoles — n'ont souvent aucun outil adapté. Trop petits pour QuickBooks, trop sérieux pour un tableur improvisé.
C'est exactement pour eux qu'on a construit cet outil. Simple, gratuit pour les fonctions essentielles, et suffisamment rigoureux pour que le comptable de fin d'année n'ait pas à reconstruire vos données.
— L'équipe CondoAide
Votre syndicat gère encore ses finances dans Excel? Essayez CondoAide gratuitement →